住宅ローンの返済が難しくなり、自宅の売却や競売への不安を抱えている方にとって、相談先選びは重要な問題です。住宅ローン滞納問題相談室は、任意売却を専門に扱い、住宅ローンの滞納や残債に関する悩みをサポートする相談窓口です。
全国対応で相談料は無料。弁護士や司法書士などの専門家とも連携し、状況に応じた解決方法を提案しています。相談実績は3,500件以上あり、任意売却にかかる費用は原則として売却代金から支払われるため、事前にまとまった資金を用意する必要がない点も特徴です。ただ、実際の評判や対応内容、任意売却の仕組みについては、相談前に確認しておきたいところでしょう。
この記事では、住宅ローン滞納問題相談室の口コミ・評判や具体的な解決事例をはじめ、選ばれる理由、任意売却と競売の違い、相談費用や申し込み方法まで詳しく紹介します。住宅ローンの返済に悩んでいる方は、今後の選択肢を考える参考にしてみてください。
住宅ローン滞納問題相談室とは?サービスの基本情報
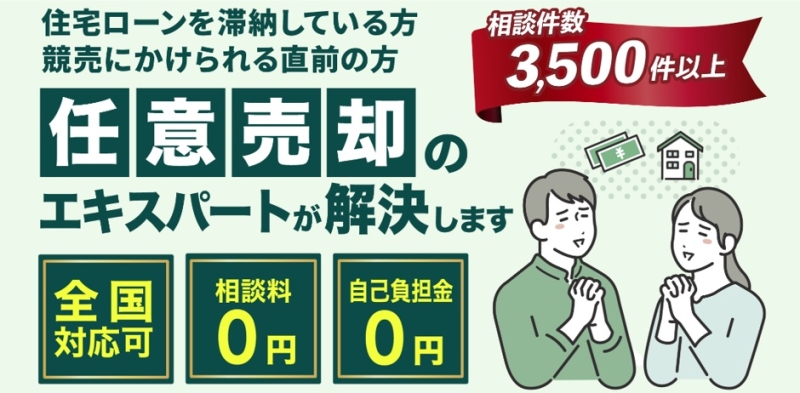
住宅ローン滞納問題相談室は、住宅ローンの返済が難しくなった方や、自宅の売却を検討している方に向けた専門相談サービスです。任意売却を中心に、住宅を手放す際の悩みや返済に関する問題について相談できる窓口として、さまざまな状況に対応しています。
住宅ローンの滞納や任意売却を相談できる専門窓口
住宅ローン滞納問題相談室は、一般社団法人住宅ローン滞納問題相談室が運営する相談窓口です。住宅ローンの支払いが滞っている方だけでなく、今後の返済に不安を感じている方からの相談にも対応しています。
住宅ローンに関する悩みは人によって異なり、返済の見通しから自宅の売却、売却後の残債まで、さまざまな問題について相談できます。
- 住宅ローンの返済が難しくなり、今後の対応を相談できる
- 自宅の任意売却を検討する際に、専門的なアドバイスを受けられる
- 競売を避けたい場合に、状況に応じた解決方法を相談できる
- 自宅の売却後に残る住宅ローンについても相談できる
住宅ローンの問題は、滞納期間や金融機関とのやり取りによって状況が異なります。現在の返済状況を整理し、どのような選択肢があるのかを確認できる相談先です。
住宅ローンの返済状況に応じた相談に対応
住宅ローン滞納問題相談室では、滞納が始まる前の段階から、金融機関から督促状などが届いている段階まで、幅広い相談を受け付けています。
返済に不安を感じ始めた方はもちろん、すでに滞納が続いている方や競売の手続きが進んでいる方も、状況に応じて相談を検討できます。
- 収入の減少などにより、今後の住宅ローン返済が難しくなりそう
- 住宅ローンを滞納し、金融機関から督促状や催告書が届いている
- 期限の利益喪失通知書が届き、一括返済を求められている
- 競売開始決定通知書が届き、自宅の売却について悩んでいる
任意売却を検討できる期間には限りがあり、競売の手続きが進むと選択肢が狭まる場合があります。
そのため、滞納が長期化してからではなく、返済が難しいと感じた段階で相談を検討することが大切です。
全国から相談できるサービスの利用体制
住宅ローン滞納問題相談室は全国対応のサービスで、地域を問わず住宅ローンや任意売却に関する相談を受け付けています。問い合わせは電話やメール、LINEなどから行うことができ、現在の状況に合わせて相談を始められます。
遠方に住んでいる方や、仕事などで日中の時間を確保しにくい方でも、複数の問い合わせ方法から都合に合った手段を選べる体制が整っています。
- 全国対応のため、住んでいる地域を問わず相談できる
- 電話・メール・LINEから問い合わせ方法を選べる
- 電話での問い合わせは9時から21時まで受け付けている
- 相談後は状況の確認を行い、必要に応じて面談や査定へ進む
相談の段階では、住宅ローンの滞納状況や自宅の売却に関する希望などを伝えることになります。
すぐに売却を決めるのではなく、まずは現在の状況を相談するところから始められるため、今後の対応を迷っている方にとっても利用を検討しやすい窓口です。
住宅ローン滞納問題相談室の口コミ・評判と解決事例
住宅ローン滞納問題相談室への相談を検討する際は、実際にどのような問題が解決されているのか、対応内容や評判が気になるところでしょう。ここでは、相談者の解決事例をもとに、評価できる点と利用前に確認しておきたい点を整理します。
良い口コミ・評価できるポイント
- 住宅ローンが残っていても自宅を売却できた
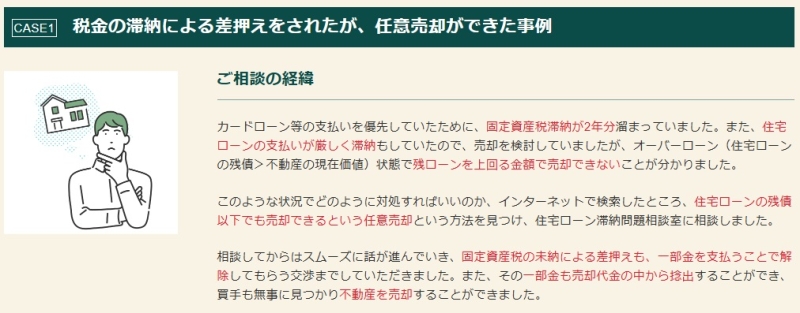
住宅ローンの残債が不動産の価値を上回る状況でも、任意売却によって買い手が見つかり、自宅の売却を実現した事例があります。 - 税金の滞納による差押えにも対応してもらえた
固定資産税の滞納によって不動産が差し押さえられたケースでも、自治体との交渉を進め、差押えを解除して売却につなげています。 - 競売の通知が届いてからも解決につながった
競売開始決定通知が届いた後に相談し、リースバックによって自宅に住み続けられた事例が紹介されています。 - 引越し費用を確保できて助かった
任意売却によって30万円の引越し費用を捻出できた事例があります。売却後の生活に必要な資金を確保できた点は大きな安心材料です。
悪い口コミ・気になる評判
- 任意売却が必ず成立するわけではない
債権者との交渉や不動産の売却状況によって結果が異なるため、相談したからといって希望どおりに売却できるとは限りません。 - 売却後も住宅ローンの返済が残る場合がある
任意売却によって自宅を手放しても、売却代金で返済しきれなかった住宅ローンは残るため、その後の返済について確認が必要です。 - 引越し費用を必ず確保できるわけではない
解決事例では引越し費用を捻出できていますが、実際に認められるかどうかは債権者との交渉結果によって異なります。
解決事例から見える対応力と相談前の判断ポイント
住宅ローン滞納問題相談室では、固定資産税の滞納による差押えや、競売開始決定通知が届いた状況から任意売却につながった事例が紹介されています。さらに、住宅ローンの返済が難しくなったものの、リースバックによって自宅に住み続けられたケースもあります。
住宅ローンの滞納状況や希望する解決方法が異なる相談に対応している点は、サービスを検討するうえで評価できるポイントです。
ただし、解決事例はすべての相談者に同じ結果を保証するものではありません。現在の住宅ローン残高や不動産の価値、競売手続きの進行状況によって選択肢は変わります。
まずは自身の状況を伝え、どのような解決方法が考えられるのかを確認することが大切です。
\競売を避ける方法を専門家に相談/
住宅ローン滞納問題相談室が選ばれる理由と特徴
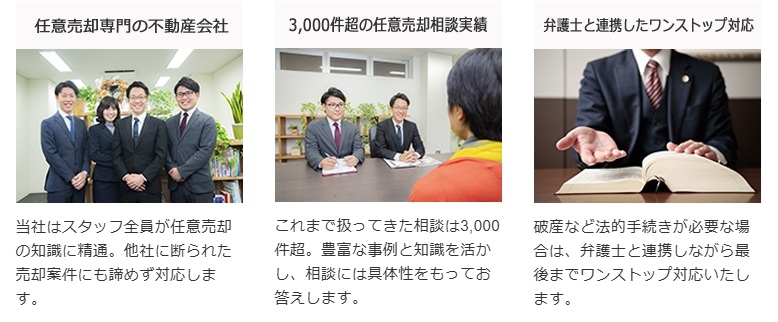
住宅ローン滞納問題相談室には、任意売却に関する豊富な相談実績や、専門家との連携体制など、住宅ローンの問題を解決するための強みがあります。単に不動産を売却するだけでなく、債権者との交渉や売却後の生活も考慮しながら、解決を目指せる点が特徴です。
任意売却に特化した豊富な実績と専門知識
住宅ローン滞納問題相談室は、3,500件以上の相談実績を持つ任意売却の専門相談窓口です。住宅ローンの滞納や競売、税金の差押えなど、一般的な不動産売却とは異なる事情を抱えた相談にも対応しています。
任意売却では、不動産の売却だけでなく、住宅ローンの残債や債権者との調整についても専門的な知識が求められます。
- 3,500件以上の相談実績を持ち、さまざまな住宅ローン問題に対応している
- 任意売却に必要な不動産取引や債権者との調整に関する知識を備えている
- 住宅ローンの滞納状況や不動産の価値を踏まえて解決方法を検討できる
- 競売や差押えなど、複雑な事情を抱えた不動産の相談にも対応している
住宅ローンが残っている不動産を売却するには、通常の売却とは異なる手続きが必要になる場合があります。
任意売却を専門に扱う相談先だからこそ、現在の状況を踏まえた具体的な対応を相談できることが強みです。
弁護士などの専門家と連携したワンストップ対応
住宅ローンの滞納問題には、不動産の売却だけでなく、債務整理や税金の滞納など、法律に関わる問題が含まれることもあります。
住宅ローン滞納問題相談室では、弁護士や司法書士などの専門家と連携し、相談内容に応じたサポートを提供しています。
- 弁護士と連携し、法律上の問題を含む相談にも対応できる
- 司法書士などの専門家と協力し、必要な手続きを進められる
- 不動産売却と住宅ローンの問題をまとめて相談できる
- 複数の問題が重なっている場合も、状況に応じて対応を検討できる
例えば、住宅ローン以外にも借入れがある場合や、不動産に差押えが入っている場合には、売却手続きと並行して別の問題への対応が必要になることがあります。
不動産と法律の両面から解決方法を検討できる体制は、複雑な事情を抱えている方にとって心強いポイントでしょう。
金融機関との交渉力と柔軟で迅速な対応
任意売却を成立させるには、住宅ローンの借入先である金融機関や債権回収会社(サービサー)など、債権者の同意が必要です。
住宅ローン滞納問題相談室では、債権者との交渉から売却に向けた調整まで対応し、相談者の状況に合わせた解決を目指しています。
- 金融機関やサービサーとの交渉を進め、任意売却の成立を目指す
- 不動産の売却価格や残債を踏まえて、債権者との調整を行う
- 競売の手続きが進んでいる場合も、残された期間を考慮して対応する
- 売却後の生活も見据え、引越し費用の確保などについて交渉する
任意売却では、債権者との交渉結果によって売却条件や引越し費用の扱いが変わるため、すべての希望が認められるわけではありません。
それでも、相談者自身では難しい金融機関との交渉を任せられることは、住宅ローン滞納問題相談室を利用する大きなメリットといえるでしょう。
任意売却とは?競売との違いやリースバックも解説
住宅ローンの返済が難しくなった場合、自宅を売却する方法として「任意売却」と「競売」があります。どちらも住宅ローンの回収に関わる手続きですが、売却価格や進め方、売却後の生活への影響には違いがあります。また、自宅に住み続ける方法としてリースバックを検討できる場合もあります。
任意売却は市場価格に近い金額で売却できる方法
任意売却とは、住宅ローンの残債が自宅の売却価格を上回る場合に、金融機関やサービサー(債権回収会社)の同意を得て売却する方法です。
通常の不動産市場で買い手を探すため、競売よりも市場価格に近い金額で売却できる可能性があります。
- 市場価格に近い金額で売却できる
一般の不動産市場で買い手を探すため、競売より高値で売却できる可能性がある - 売却後の住宅ローン残債を減らせる
売却代金を返済に充てることで、残る住宅ローンの負担を軽減できる - 引越し費用を確保できる場合がある
債権者との交渉によって、売却代金から5万円~30万円程度を捻出できる可能性がある - 経済的な事情を周囲に知られにくい
通常の不動産売却と同じように販売活動を進めるため、競売よりプライバシーに配慮しやすい
任意売却では債権者の同意が必要となり、必ず希望する条件で売却できるわけではありません。
それでも、売却価格や引越し後の生活を考慮しながら手続きを進められることは、競売を避けたい方にとって大きなメリットです。
任意売却と競売の違いは?売却価格や手続きの比較
競売は、住宅ローンの返済が滞った際に、債権者の申し立てによって裁判所が不動産を売却する手続きです。
任意売却とは異なり、所有者が売却条件を自由に決めることは難しく、裁判所の手続きに沿って進められます。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 市場価格に近い金額を目指せる | 市場価格より低くなる場合がある |
| 売却方法 | 一般の不動産市場で買い手を探す | 裁判所の手続きによって売却 |
| プライバシー | 経済的事情を知られにくい | 物件情報が公開される |
| 引越し費用 | 交渉次第で確保できる場合がある | 売却代金からの確保は原則難しい |
| 売却後の残債 | 売却代金で返済し、残額は別途対応 | 売却代金で返済し、残額は別途対応 |
住宅ローンの滞納が続くと、督促や一括返済の請求を経て、競売の手続きに進む場合があります。
任意売却にかかる期間は、物件の状況や買い手が見つかるまでの時間、債権者との交渉によって異なります。
競売の手続きが進むほど任意売却に使える時間は限られるため、売却を検討している場合は早めに相談することが重要です。
リースバックなら売却後も自宅に住み続けられる可能性がある
リースバックとは、自宅を不動産会社や投資家などに売却し、その後は賃貸契約を結んで住み続ける方法です。
引越しを避けたい方や、まとまった資金を確保したい方にとって選択肢となりますが、売却価格や家賃、契約期間などを確認する必要があります。
- 売却後も同じ家で生活を続けられる
買主と賃貸契約を結ぶことで、引越しをせずに住み続けられる - 比較的短期間で現金化できる場合がある
買主の資金状況などによっては、最短1週間で現金化できるケースもある - 将来的に自宅を買い戻せる可能性がある
買戻しに関する条件を契約で定めることで、再取得を目指せる場合がある - 通常の売却より買取価格が低くなることがある
売却価格だけでなく、毎月の家賃や契約期間も含めた検討が必要になる
特に注意したいのが賃貸契約の種類です。定期借家契約では、契約期間の満了によって退去が必要になる場合があります。
また、住宅ローンの残債が不動産の価値を上回っている場合は、リースバックの実現が難しくなることもあります。
自宅に住み続けることを優先するのか、住宅ローンの残債を減らすことを優先するのかによって、適した方法は異なります。
参考:裁判所|担保不動産競売
\金融機関との交渉もまとめて相談/
住宅ローン滞納問題相談室の相談費用とよくある質問
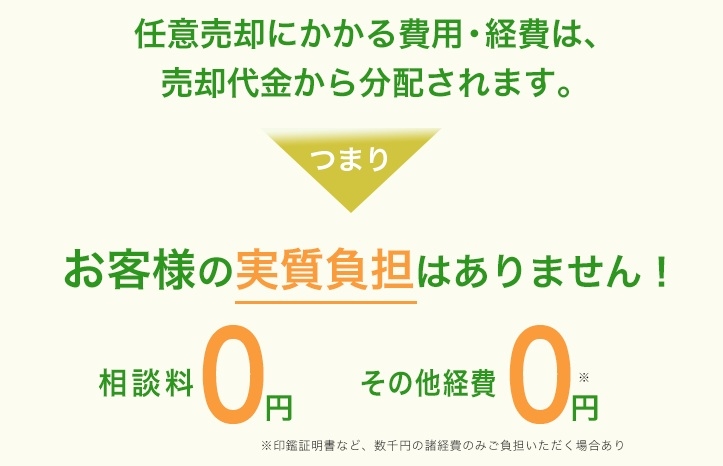
住宅ローン滞納問題相談室では、相談料や事前の費用を負担せずに任意売却について相談できます。住宅ローンの返済に悩んでいる方にとって、費用面の負担を抑えられることは重要なポイントです。ここでは、実際に発生する仲介手数料の仕組みと、相談前によくある疑問を紹介します。
相談料は何度でも無料!仲介手数料の仕組み
住宅ローン滞納問題相談室では、電話・対面ともに相談料は何度でも無料です。任意売却が成立した場合には仲介手数料が発生しますが、債権者との交渉を経て売却代金から支払われる仕組みとなっています。
| 費用項目 | 内容 |
|---|---|
| 相談料 | 無料 |
| 事前費用 | 原則として手元からの持ち出しは不要 |
| 仲介手数料 | 売却代金の3%+6万円+消費税(400万円超の取引の場合の一般的な上限額) |
| 仲介手数料の支払い | 債権者との調整により売却代金から拠出 |
※仲介手数料の計算式は、売買価格が400万円を超える場合の一般的な上限額です。
相談時にまとまった資金を用意する必要がなく、費用面を心配せずに相談を始められることが特徴です。
ただし、任意売却後に住宅ローンの残債が残る場合は、売却後の返済について別途検討する必要があります。
住宅ローン滞納問題相談室のよくある質問
Q. 住宅ローンを滞納していても、いつまで自宅に住めますか?
滞納状況や競売手続きの進行状況によって異なります。1~2回滞納しただけですぐに退去しなければならないわけではありませんが、競売が進むと退去が必要になる場合があります。
Q. 任意売却をした後の住宅ローン残債はどうなりますか?
売却代金で返済しきれなかった住宅ローンは、原則として残ります。その後は、収入や残債の状況に応じて分割返済や債務整理などを検討することになります。
Q. 任意売却をしたことが会社や知人に知られることはありますか?
任意売却は通常の不動産売却と同じように販売活動を進めるため、売却方法だけで経済状況を知られる可能性は比較的低いとされています。ただし、必ず知られないという保証はありません。
Q. 連帯保証人には影響がありますか?
住宅ローンの返済が滞った場合、連帯保証人にも返済を求められる可能性があります。離婚している場合でも保証契約が残っていれば影響するため、事前に状況を確認しておくことが大切です。
Q. 住宅ローンをまだ滞納していなくても相談できますか?
はい。今後の返済が難しくなる見込みがある段階でも相談できます。滞納が始まる前であれば、任意売却以外の選択肢も含めて検討できる可能性があります。
住宅ローンの問題は、残債や滞納状況、家族構成などによって適した対応が変わります。自分の状況でどのような解決方法が考えられるのか、無料相談で確認してみることが第一歩になるでしょう。
住宅ローン滞納問題相談室の無料相談と申し込み方法
住宅ローン滞納問題相談室では、電話やメール、LINEから無料相談を申し込めます。住宅ローンの返済に不安がある方や、任意売却を検討している方は、まず現在の状況を伝えるところから始められます。相談したからといって、すぐに自宅の売却を決める必要はありません。
無料相談から任意売却までの流れ
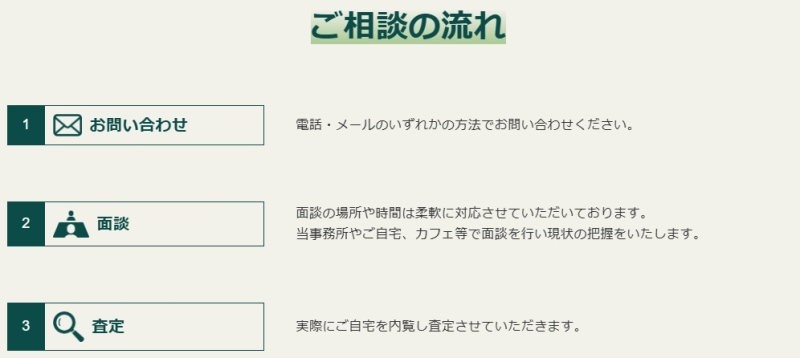
住宅ローン滞納問題相談室では、最初の問い合わせから面談、査定、売却活動まで段階的に進めていきます。初めからすべての手続きを理解しておく必要はなく、担当者と相談しながら今後の対応を検討できます。
- お問い合わせ
電話・メールから相談を申し込み、住宅ローンの返済状況や困っていることを伝えます。 - 面談
事務所や自宅、カフェなどで面談を行い、現在の状況や今後の希望を確認します。 - 査定
自宅を実際に確認し、不動産の査定を行います。 - 販売活動
査定結果をもとに売却活動を開始し、不動産流通機構への登録などを通じて買い手を探します。 - 購入申込・売買契約
買い手が見つかったら、売買契約を締結し、引き渡し時期などを調整します。 - 引き渡し
抵当権の抹消や鍵の引き渡しを行い、売却手続きが完了します。
任意売却の手続きは、不動産の状況や債権者との交渉によって進み方が異なります。まずは無料相談で現在の状況を確認し、どのような対応が可能なのかを把握することが大切です。
まずは無料相談で今後の選択肢を確認しよう
住宅ローンの返済に困っていても、自宅を売却するべきなのか、ほかに方法があるのか、自分だけで判断するのは簡単ではありません。
住宅ローン滞納問題相談室では、相談料が無料のため、売却を決める前に専門家の意見を聞くことができます。
- 住宅ローンを滞納していなくても、今後の返済について相談できる
- 競売の通知が届いている場合も、対応できる可能性がある
- 自宅の売却を決めていなくても、解決方法について相談できる
- 相談後に状況を整理してから、今後の対応を検討できる
問い合わせの段階で、住宅ローンの残高や不動産の詳しい情報をすべて把握している必要はありません。まずは分かる範囲で状況を伝え、必要な情報を確認していくとよいでしょう。
住宅ローンの返済に悩んだら早めの無料相談を
住宅ローン滞納問題相談室は、任意売却を中心に、住宅ローンの返済や自宅の売却に関する悩みをサポートする専門相談窓口です。
3,500件以上の相談実績を持ち、金融機関との交渉や弁護士などの専門家との連携を通じて、相談者の状況に応じた解決方法を提案しています。
住宅ローンの問題は一人で抱え込まずに相談を
住宅ローンの返済が難しくなっても、必ずしも競売を待つしかないわけではありません。任意売却によって残債を減らしたり、条件によっては引越し費用を確保したりできる可能性があります。
住宅ローン滞納問題相談室には、次のような特徴があります。
- 任意売却に特化し、3,500件以上の相談実績がある
- 弁護士などの専門家と連携し、複雑な問題にも対応している
- 相談料は何度でも無料で、事前にまとまった費用を用意する必要がない
- 全国対応で、住宅ローンの滞納前から相談できる
任意売却には債権者の同意が必要であり、すべてのケースで希望どおりの売却ができるわけではありません。それでも、早い段階で相談することで、検討できる選択肢が広がる可能性があります。
住宅ローンの返済に不安を感じている方は、まずは無料相談で現在の状況を伝えてみてはいかがでしょうか。
\相談料は何度でも無料!まずは相談を/